تبصره ماده 100 سال 1405 فرصتی برای صاحبان مشاغل حقیقی است تا بهجای ارائه اظهارنامه مالیاتی، مالیات خود را بهصورت مقطوع پرداخت کنند. اما چه کسانی مشمول این قانون هستند و سقف فروش مجاز چقدر است؟ در این راهنما، شرایط استفاده، مهلت ۳۰ آبان ۱۴۰۵، نحوه محاسبه و پرداخت مالیات، مراحل تأیید فرم و مشکلات رایج را بررسی میکنیم. همچنین نقش نرمافزار حسابداری در ثبت دقیق اطلاعات مالی و شناسایی مغایرتهای فروش را توضیح میدهیم. ادامه مطلب را بخوانید تا پیش از تأیید فرم، تصمیم درستی بگیرید.
تبصره ماده ۱۰۰ سال ۱۴۰۵ مربوط به کدام عملکرد است؟
عبارت «تبصره ماده ۱۰۰ سال ۱۴۰۵» معمولاً باعث اشتباه میشود. فرمی که در سال ۱۴۰۵ در سامانه میبینید، مربوط به درآمد و فروش سال ۱۴۰۴ است و تکلیف آن در سال ۱۴۰۵ انجام میشود.
اگر درباره عملکرد ۱۴۰۵ سقف یا مقررات جدیدی اعلام شود، باید همان سال جداگانه بررسی شود و نمیتوان اعداد ۱۴۰۴ را برای آن به کار برد.
سقف تبصره ماده ۱۰۰ در سال ۱۴۰۵ چقدر است؟
سقف فروش خالص کالا و ارائه خدمات برای استفاده از تبصره ماده ۱۰۰، برای عملکرد ۱۴۰۴ برابر ۷۲ میلیارد تومان است. این سقف بر اساس احکام مالیاتی قانون بودجه ۱۴۰۵ و دستورالعمل سازمان امور مالیاتی تعیین شده است.
نکته مهم این است که سقف، فروش خالص را میسنجد، نه سود و نه مالیات. مثلاً فروشگاهی با فروش ۵۰ میلیارد تومان در سال ۱۴۰۴ از نظر سقف مشمول بررسی است، ولی فروشگاهی با فروش ۸۰ میلیارد تومان از این مسیر خارج است و باید اظهارنامه بدهد. رسیدن به سقف هم تنها شرط نیست و شرایط دیگر دستورالعمل هم باید رعایت شود.
مشمولان تبصره ماده ۱۰۰ در سال ۱۴۰۵ چه کسانی هستند؟
بهطور خلاصه، این افراد میتوانند مشمول شوند:
- اشخاص حقیقی صاحب شغل (انفرادی یا مشارکتی)
- فروش خالص سال ۱۴۰۴ حداکثر ۷۲ میلیارد تومان
- بارگذاری فرم برای پرونده شما در درگاه ملی خدمات مالیاتی
- نداشتن شرایط عدمشمول مندرج در دستورالعمل
اگر فرم در سامانه برای شما نمایش داده نشود، شرایط شمول هنوز احراز نشده است. در پروندههای مشارکتی، ملاک بررسی سقف معمولاً کل مشارکت است و سقف را نباید بهصورت خودکار برای هر شریک جداگانه حساب کرد؛ جزئیات را در متن دستورالعمل کنترل کنید.

چه کسانی نمیتوانند از تبصره ماده ۱۰۰ استفاده کنند؟
| گروه | چه باید کرد |
| فروش بیش از ۷۲ میلیارد تومان | ارسال اظهارنامه |
| اشخاص حقوقی و شرکتها | تسلیم اظهارنامه حقوقی |
| پروندهای که فرم برایش بارگذاری نشده | بررسی وضعیت در سامانه و پیگیری |
| مودیانی که شرایط دستورالعمل را ندارند | اظهارنامه عادی |
دستورالعمل برای برخی گروهها مقررات ویژه دارد؛ برای نمونه مالیات مقطوع پزشکانی که مشمول حکم بودجه ۱۴۰۴ بودهاند، برابر مبلغ تعیینشده یا مالیات مکسوره، هر کدام بیشتر باشد، تعیین میشود. پس پزشکان و مشاغل خاص باید قبل از تصمیم، بند مربوط به خود را بخوانند.
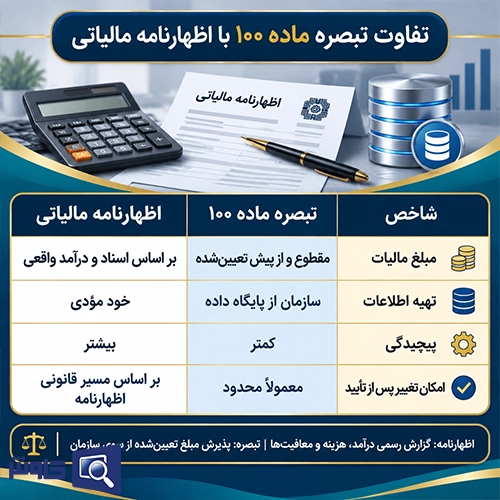
تفاوت تبصره ماده ۱۰۰ با اظهارنامه مالیاتی
| شاخص | تبصره ماده ۱۰۰ | اظهارنامه مالیاتی |
| مبلغ مالیات | مقطوع و از پیش تعیینشده | بر اساس اسناد و درآمد واقعی |
| تهیه اطلاعات | سازمان از پایگاه داده | خود مؤدی |
| پیچیدگی | کمتر | بیشتر |
| امکان تغییر پس از تأیید | معمولاً محدود | بر اساس مسیر قانونی اظهارنامه |
اظهارنامه یعنی گزارش رسمی درآمد، هزینه و معافیتها. تبصره ماده ۱۰۰ یعنی پذیرفتن مبلغی که سازمان تعیین کرده است. این دو مسیر را نباید با اظهارنامه پیشفرض اشتباه گرفت.
مالیات تبصره ماده ۱۰۰ چگونه تعیین میشود؟
سازمان مالیات مقطوع را از اطلاعات پایگاه داده تعیین و در درگاه my.tax.gov.ir بارگذاری میکند و این مبلغ قطعی است. مؤدی مالیات را خودش محاسبه نمیکند.
در تعیین مبلغ، عواملی مثل فروش شناساییشده، نوع فعالیت و اینتاکد، معافیتها و اطلاعات تراکنشها (کارتخوان و حسابها) نقش دارند. فرمول دقیق همه مشاغل یکسان نیست و منابع مختلف فرمولهای متفاوتی نوشتهاند. به همین دلیل بهتر است مبلغ را با فروش واقعی، اینتاکد و نوع فعالیت خودتان مقایسه کنید.
سقف ۷۲ میلیارد تومان، درآمد مشمول مالیات نیست و مبلغ مالیات هم نیست. این سه را با هم اشتباه نگیرید.
مطالعه بیشتر: تفاوت بین مالیات بر درآمد و مالیات بر ارزش افزوده
مهلت تبصره ماده ۱۰۰ در سال ۱۴۰۵
مهلت تسلیم اظهارنامه صاحبان مشاغل، فرم تبصره ماده ۱۰۰ و پرداخت مالیات عملکرد ۱۴۰۴، تا ۳۰ آبان ۱۴۰۵ تمدید شده است.
پایان خرداد ۱۴۰۵: مهلت اولیه، منسوخ
۳۱ شهریور ۱۴۰۵ (بخشنامه ۲۰۰/۱۴۰۵/۳۶): تمدید قبلی، منسوخ
۳۰ آبان ۱۴۰۵: مهلت فعلی
اگر مبلغ مقطوع را نپذیرید، باید حداکثر تا ۳۰ آبان اظهارنامه بدهید؛ در غیر این صورت برگ قطعی بر اساس همان مالیات مقطوع صادر میشود. کار را به روزهای آخر موکول نکنید.
مراحل ثبت و تأیید فرم تبصره ماده ۱۰۰
عنوان گزینهها ممکن است با بهروزرسانی سامانه کمی تغییر کند، اما مسیر کلی این است:
- وارد درگاه ملی خدمات مالیاتی (my.tax.gov.ir) شوید.
- پرونده مالیاتی مربوط به همان فعالیت را انتخاب کنید.
- بخش اظهارنامه یا عملکرد مشاغل را باز کنید و گزینه فرم تبصره ماده ۱۰۰ را ببینید.
- اطلاعات هویتی، نوع فعالیت و اینتاکد را بررسی کنید.
- فروش درجشده را با گزارش فروش، صورتحسابها و گردش حساب مقایسه کنید.
- مبلغ مالیات پیشنهادی را بررسی و تصمیم بگیرید.
- گزینه پرداخت یکجا یا اقساطی را انتخاب کنید.
- فرم را تأیید نهایی و کد رهگیری را ذخیره کنید.
- بعد از تأیید، تغییر اطلاعات معمولاً دشوار است. پس قبل از تأیید مغایرتها را حل کنید.
پرداخت و تقسیط مالیات تبصره ماده ۱۰۰
مالیات از طریق قبض صادرشده در درگاه ملی پرداخت میشود، یکجا یا (در صورت امکان) اقساطی. تعداد اقساط و شرایط آن بر اساس دستورالعمل و نوع فعالیت متفاوت است و منابع مختلف اعداد متفاوتی گفتهاند، پس به عدد یک سایت اکتفا نکنید و گزینههای نمایشدادهشده در همان فرم را مبنا بگیرید. هر قسط را در سررسید بپردازید و رسید را نگه دارید.
مشکلات رایج تبصره ماده ۱۰۰ و راهحل آن
| مشکل | علت محتمل | اقدام |
| فرم نمایش داده نمیشود | بارگذاری نشده یا فروش بیش از سقف یا ناقصبودن پرونده | بررسی پرونده و پیگیری از اداره امور مالیاتی؛ در صورت نبود فرم، اظهارنامه |
| فروش بیش از واقعیت است | واریزی غیرتجاری (وام، امانی، انتقال بین حساب) یا کارتخوان نامرتبط | جمعآوری مدرک و پیگیری مغایرت قبل از تأیید |
| کارتخوان به شخص دیگری وصل است | اتصال اشتباه | اصلاح از طریق بانک یا شرکت پرداخت و پیگیری |
| اینتاکد با فعالیت نمیخواند | ثبت اشتباه | اصلاح قبل از تأیید |
| مبلغ را قبول ندارم | اختلاف با واقعیت کسبوکار | تأیید نکنید و اظهارنامه بدهید |
برای هر واریزی غیرتجاری، قرارداد، رسید یا مدرک بانکی آماده داشته باشید.
اگر از تبصره ماده ۱۰۰ استفاده نکنیم چه میشود؟
استفاده از تبصره اجباری نیست. اگر شرایط دارید ولی آن را نمیپذیرید، باید تا پایان مهلت اظهارنامه عادی بدهید. در این حالت درآمد، هزینه و معافیتها بر اساس مقررات عادی بررسی میشود. توجه کنید که استفاده از تبصره، تکالیف دیگر (مثل ارزش افزوده و صورتحساب الکترونیکی) را حذف نمیکند. پس از تأیید فرم هم اسناد فروش و قراردادها را نگه دارید.
نرمافزار حسابداری و تبصره ماده ۱۰۰
نرمافزار حسابداری مشمولیت یا معافیت ایجاد نمیکند و جایگزین مشاوره مالیاتی هم نیست. اما ثبت منظم فروش، درآمد و هزینهها کمک میکند هنگام مقایسه فروش درجشده در سامانه با اطلاعات واقعی کسبوکار، مغایرت را سریعتر ببینید و مدارک را آماده داشته باشید.
اگر میخواهید با ثبت دقیق اطلاعات مالی آشنا شوید، میتوانید محصولات نرمافزار حسابداری کاوش فردا را ببینید یا دموی رایگان و مشاوره درخواست کنید.
مطالعه بیشتر: دریافت دموی رایگان نرم افزار حسابداری پیمانکاری
سؤالات متداول تبصره ماده 100 سال 1405
در ادامه، به سؤالات رایج درباره سقف و مهلت استفاده از تبصره ماده ۱۰۰ سال ۱۴۰۵، شرایط مشمولان، نحوه اعتراض به مالیات مقطوع، تأثیر تراکنشهای بانکی و امکان پرداخت اقساطی مالیات پاسخ میدهیم.
سقف تبصره ماده ۱۰۰ برای عملکرد ۱۴۰۴ چقدر است؟
۷۲۰ میلیارد ریال (۷۲ میلیارد تومان) فروش خالص سال ۱۴۰۴.
مهلت استفاده چه زمانی است؟
تا ۳۰ آبان ۱۴۰۵. مهلتهای قبلی منسوخ شدهاند.
آیا تبصره ماده ۱۰۰ یعنی معافیت از مالیات؟
خیر. مالیات بهصورت مقطوع تعیین میشود و ممکن است صفر هم نباشد.
اگر فرم را نمیبینم چه کنم؟
وضعیت پرونده را در درگاه ملی بررسی و از اداره امور مالیاتی پیگیری کنید. تا ظهور فرم، مهلت اظهارنامه را از دست ندهید.
اگر مبلغ را نپذیرم چه میشود؟
باید تا ۳۰ آبان اظهارنامه بدهید، وگرنه برگ قطعی بر اساس همان مقطوع صادر میشود.
آیا شرکتها میتوانند استفاده کنند؟
خیر. تبصره ماده ۱۰۰ مخصوص اشخاص حقیقی صاحب شغل است.
آیا گردش حساب و کارتخوان در تعیین مالیات اثر دارد؟
بله. اطلاعات تراکنشها از منابع شناسایی فروشاند، اما هر واریزی فروش نیست و واریزیهای غیرتجاری باید با مدرک پیگیری شوند.
آیا میتوان مالیات را قسطی پرداخت؟
بر اساس دستورالعمل و گزینههای فرم، شرایط تقسیط وجود دارد؛ تعداد اقساط را در فرم و متن دستورالعمل کنترل کنید.