اگر شرکت شما تأییدیه دانشبنیان دارد، بخشی از درآمدتان میتواند از مالیات معاف شود؛ اما آیا میدانید این معافیت شامل همه درآمدها و مالیاتها نیست؟ معافیت های مالیاتی شرکت های دانش بنیان فقط به درآمد حاصل از محصولات و خدمات تأییدشده تعلق میگیرد و بسته به محل استقرار شرکت، تا ۱۵ یا ۲۰ سال اعتبار دارد.
با استفاده از نرم افزار حسابداری میتوانید درآمدهای معاف و غیرمعاف را دقیقتر تفکیک کنید. در ادامه، شرایط و جزئیات این معافیت را بخوانید تا فرصتهای قانونی کاهش مالیات را از دست ندهید.
پایه قانونی معافیت مالیاتی دانشبنیان: ماده ۳ و ماده ۹ قانون
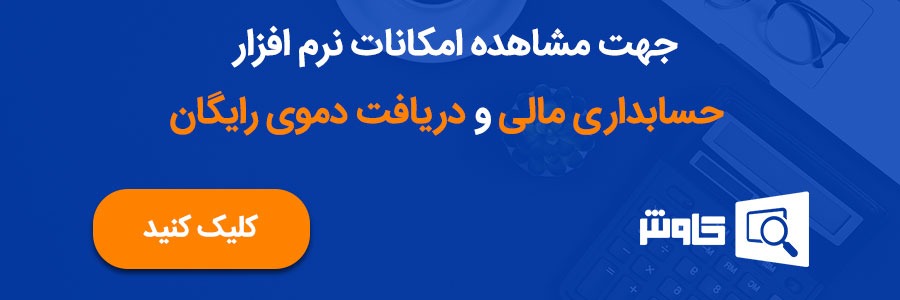
معافیت از قانون حمایت از شرکتها و مؤسسات دانشبنیان و تجاریسازی نوآوریها و اختراعات (مصوب ۱۳۸۹) میآید. بند «الف» ماده ۳ این قانون معافیت از پرداخت مالیات، عوارض، حقوق گمرکی، سود بازرگانی و عوارض صادراتی را به مدت پانزده سال برای شرکتهای دانشبنیان در نظر گرفته است. این ماده برای شرکتهای خارج از پارکهای علم و فناوری است.
جزئیات اجرایی همین معافیت ۱۵ ساله در ماده ۲۲ آییننامه اجرایی قانون آمده: درآمد مشمول مالیات ناشی از قراردادها و فعالیتهای تحقیق و توسعه، تجاریسازی و تولید محصولات و خدمات دانشبنیان، به مدت ۱۵ سال پس از تاریخ صدور مجوز، از مالیات ماده ۱۰۵ قانون مالیاتهای مستقیم و همچنین از عوارض، حقوق گمرکی، سود بازرگانی و عوارض صادراتی معاف است.
شرکتهای مستقر در پارک علم و فناوری از مسیر دیگری ماده ۹ قانون همین نوع معافیت را میگیرند، با این تفاوت که مدت آن ۲۰ سال است، نه ۱۵ سال. معاون سازمان امور مالیاتی کشور رسماً تأیید کرد: بر اساس مواد ۳ و ۹ قانون حمایت از شرکتهای دانشبنیان، این شرکتها به ترتیب به مدت ۱۵ و ۲۰ سال از پرداخت مالیات بر درآمد معاف هستند.
دانشبنیان از چه مالیاتهایی معاف است و از چه مالیاتهایی نه؟
| نوع مالیات | وضعیت | توضیح |
| مالیات بر عملکرد (ماده ۱۰۵) | معاف | فقط درآمد ناشی از محصول/خدمت تأییدشده، ۱۵ سال (خارج از پارک) یا ۲۰ سال (داخل پارک) |
| مالیات بر ارزش افزوده | معاف نیست | مگر اینکه خودِ کالا یا خدمت، طبق فهرست عمومی قانون ارزش افزوده، معاف باشد |
| مالیات بر حقوق کارکنان | معاف نیست | کارکنان شرکت دانشبنیان مثل هر کارمند دیگری مالیات حقوق میدهند |
| عوارض، حقوق گمرکی، سود بازرگانی، عوارض صادراتی | معاف (برای کالای غیرتجاری) | طبق ماده ۲۲ آییننامه؛ دبیر وقت کارگروه ارزیابی تأکید کرده این معافیتها تنها شامل کالاهای غیرتجاری میشود |
درباره ارزش افزوده: قانون دائمی مالیات بر ارزش افزوده ردیف جداگانهای برای دانشبنیانها باز نکرده؛ در معافیتهای این قانون هیچگونه معافیت خاصی برای شرکتها و مؤسسات دانشبنیان در نظر گرفته نشده و فقط اگر محصول شرکت خودش در فهرست عمومی کالاهای معاف باشد (مثل برخی اقلام دارویی)، از ارزش افزوده معاف میشود.
مطالعه بیشتر: تفاوت بین مالیات بر درآمد و مالیات بر ارزش افزوده
کدام درآمدها شرکت های دانش بنیان مشمول معافیتاند؟
معافیت شامل «شرکت» نیست، شامل «درآمد تأییدشده» است. اگر شرکتی چند محصول دارد و فقط برخی از آنها در فهرست دانشبنیان تأیید شده باشند، فقط سهم همان محصولات از سود معاف است.
مثال ساده: فرض کنید شرکتی ۱۰ محصول میفروشد و فقط ۳ محصول آن تأیید شدهاند. اگر ۳۰ درصد سود سالانه از همین ۳ محصول باشد، فقط همان ۳۰ درصد از مالیات ماده ۱۰۵ معاف است و ۷۰ درصد باقیمانده مثل هر شرکت دیگری مالیات میدهد.
این وضعیت دائمی هم نیست؛ طبق توضیح رسمی مرکز شرکتها و مؤسسات دانشبنیان، فهرست شرکتها به همراه مصادیق فعالیت دانشبنیان هر شرکت بهصورت سالانه به سازمان امور مالیاتی ارسال میشود و همان نام تجاری اعلامشده در همان سال، ملاک معافیت است؛ نه تأیید سالهای قبل.
شرایط برخورداری از معافیت
- شرکت باید تأییدیه دانشبنیان از معاونت علمی، فناوری و اقتصاد دانشبنیان داشته باشد.
- محصول یا خدمت مشخص باید توسط کارگروه ارزیابی و تشخیص صلاحیت تأیید شده باشد.
- این تأیید باید هر سال به سازمان امور مالیاتی ارسال شود؛ تأیید بدون ارسال، اثری در اظهارنامه ندارد.
- شرکت باید اظهارنامه مالیاتی خود را در موعد مقرر و با درج درست ردیف معافیت تسلیم کند.
شرکتهای تازهتأسیس هم از همان روزی که تأییدیه و تأیید محصول را میگیرند، وارد این چرخه میشوند؛ شمارش ۱۵ یا ۲۰ سال از زمان صدور همان تأییدیه آغاز میشود، نه از تاریخ تأسیس شرکت.
مدت معافیت مالیات شرکت های دانش بنیان و زمان شروع آن
۱۵ سال برای شرکتهای خارج از پارک (ماده ۳ قانون، ماده ۲۲ آییننامه) و ۲۰ سال برای شرکتهای مستقر در پارک (ماده ۹ قانون). این مدت سقف است، نه تضمین؛ اگر در سالی محصول شرکت تأیید نشود، آن سال از سقف کم میشود بدون اینکه معافیتی نصیب شرکت شده باشد.
مطالعه بیشتر: تکالیف مالیاتی شرکت های تازه تأسیس در سال اول فعالیت
مراحل استفاده از معافیت مالیات شرکت های دانش بنیان
- کارگروه ارزیابی، محصولات و خدمات شرکت را بررسی و تأیید میکند.
- نتیجه در کارتابل شرکت، در سامانه دانشبنیان، اعلام میشود.
- دبیرخانه کارگروه فهرست شرکتها و مصادیق تأییدشده را به سازمان امور مالیاتی ارسال میکند.
- شرکت اظهارنامه مالیاتی سالانه خود را تنظیم و در آن ردیف مخصوص معافیت دانشبنیان را با همان کد رهگیری دریافتی تکمیل میکند.
شرکت موظف است اظهارنامه تکمیلشده را تا مهلت مقرر (طبق اطلاعیههای سالهای اخیر، معمولاً ۱۵ مرداد) از طریق کارتابل خود برای دبیرخانه کارگروه ارسال کند. طبق راهنمای رسمی مرکز شرکتها و مؤسسات دانشبنیان، شرکتها باید اظهارنامه مالیاتی ارسالشده به سازمان امور مالیاتی را که دارای کد رهگیری مشخص است، حداکثر تا ۱۵ مرداد از طریق کارتابل خود به دبیرخانه کارگروه ارسال کنند.
شرایط حفظ معافیت های مالیاتی شرکت های دانش بنیان
برخورداری از معافیت مالیاتی به معنای معافیت از تمام تعهدات مالیاتی نیست. شرکت برای حفظ این امتیاز باید:
- اظهارنامه مالیاتی سالانه را در موعد مقرر ارسال کند.
- درآمد محصولات و خدمات دانشبنیان را از سایر درآمدها تفکیک کند.
- اسناد و مدارک مربوط به درآمدهای مشمول معافیت را نگهداری کند.
- شرایط و اعتبار تأییدیه دانشبنیان را حفظ کند.
اشتباهات رایج در استفاده از معافیت مالیاتی
- تصور معاف بودن تمام درآمدهای شرکت.
- استفاده از معافیت برای محصولات تأییدنشده.
- تفکیک نکردن درآمدهای معاف و غیرمعاف.
- نداشتن مدارک کافی برای اثبات درآمدهای مشمول معافیت.
- بیتوجهی به تمدید یا ارزیابی مجدد تأییدیه.
نقش حسابداری دقیق در دفاع از معافیت
وقتی درآمد هر محصول در حسابها و گزارشهای جداگانه ثبت شود، هم تنظیم اظهارنامه سادهتر میشود و هم در رسیدگی، شرکت میتواند بهروشنی نشان دهد کدام بخش از سود واقعاً از محصول تأییدشده آمده است. نرمافزارهای حسابداری کاوش فردا امکان تفکیک مراکز درآمد و هزینه را برای هر محصول یا خط فروش فراهم میکنند، بهطوریکه تهیه گزارش درآمد معاف و غیرمعاف برای اظهارنامه نیازی به محاسبه دستی نداشته باشد. اگر میخواهید ببینید این قابلیت برای شرکت شما چطور کار میکند، میتوانید با نرمافزارهای حسابداری کاوش فردا آشنا شوید یا درخواست دمو بدهید.
مطالعه بیشتر: دریافت دموی رایگان نرم افزار حسابداری پیمانکاری
سؤالات متداول-معافیت های مالیاتی شرکت های دانش بنیان
در ادامه، به سؤالات رایج درباره شرایط استفاده از معافیتهای مالیاتی شرکتهای دانشبنیان، درآمدهای مشمول معافیت، تکالیف اظهارنامه، مالیات بر ارزش افزوده، مدت اعتبار معافیت و وضعیت شرکتهای تازهتأسیس پاسخ میدهیم.
آیا همه درآمد شرکت دانشبنیان معاف از مالیات است؟
خیر. فقط درآمد ناشی از محصول یا خدمتی که هر سال تأیید و به سازمان امور مالیاتی اعلام شده باشد، معاف است.
شرکت دانشبنیان باید اظهارنامه مالیاتی بدهد؟
بله. اظهارنامه سالانه الزامی است؛ معافیت در همان اظهارنامه و با درج کد رهگیری اعمال میشود.
آیا شرکت دانشبنیان از مالیات بر ارزش افزوده معاف است؟
نه به دلیل دانشبنیان بودن؛ فقط اگر محصول خودش در فهرست عمومی کالاهای معاف از ارزش افزوده باشد.
معافیت مالیاتی چند سال طول میکشد؟
۱۵ سال خارج از پارک علم و فناوری، ۲۰ سال داخل پارک.
اگر محصول در یک سال تأیید نشود چه میشود؟
همان سال، سهم آن محصول از سود مشمول مالیات میشود، حتی اگر سالهای قبل معاف بوده باشد.
شرکت تازهتأسیس هم میتواند از معافیت استفاده کند؟
بله، از زمان دریافت تأییدیه و تأیید محصول، نه از تاریخ تأسیس.